
Per chiudere il conto BBVA non si paga nulla. Nessuna penale e nessuna spesa di estinzione, perché la legge italiana lo vieta, e BBVA opera in Italia con le stesse regole di qualsiasi altra banca. Restano dovute solo le somme già maturate, cioè l’imposta di bollo e gli eventuali interessi a debito.
Non avendo filiali in Italia, BBVA gestisce la chiusura dai canali a distanza, e la richiesta si presenta dall’app o dall’area riservata contattando l’assistenza, oppure per iscritto. In alternativa puoi non fare nulla e chiedere alla banca dove apri il conto nuovo di occuparsene con la procedura di trasferimento dei servizi di pagamento.
Prima però ci sono due verifiche che valgono più della procedura, e riguardano la maggior parte di chi arriva qui: a che punto sei del periodo promozionale, e se hai un Deposito Flessibile aperto. Chiudere nel momento sbagliato può costarti tutti gli interessi maturati.
Quanto costa chiudere il conto BBVA
La chiusura è gratuita. Il divieto di applicare penali o spese di estinzione sui conti correnti vale per tutte le banche che operano in Italia, comprese quelle straniere con clientela italiana.
Sul conto BBVA la voce da controllare è una sola, perché il conto non prevede canone mensile, ed è l’imposta di bollo. È un’imposta dovuta allo Stato, non alla banca, si applica quando la giacenza media supera la soglia prevista dalla normativa e viene calcolata in proporzione ai mesi dell’anno in cui il rapporto è stato aperto. Se hai anche un deposito, il bollo sui prodotti finanziari è una voce separata e proporzionale al controvalore.
A questo si aggiungono eventuali interessi passivi, che sul conto BBVA sono rari perché il conto è pensato per essere remunerato, non per andare a debito.
Il momento in cui chiudi cambia quanto ci perdi
Questa è la parte che chi cerca la sola procedura si perde, ed è quella che costa di più.
Il conto BBVA è costruito attorno a una remunerazione promozionale nei primi mesi dall’apertura, riconosciuta a tasso pieno su una fascia di saldo, dopo i quali la remunerazione scende a una percentuale legata al tasso di riferimento della BCE e rivista periodicamente. Molte persone aprono il conto per il periodo promozionale e si pongono il problema della chiusura esattamente quando quel periodo sta per finire.
La domanda giusta quindi non è come si chiude, è quando. Gli interessi maturati vengono liquidati secondo la periodicità prevista dal contratto, e chiudere il conto prima di una liquidazione significa affidarsi a quanto previsto per il conguaglio finale. Prima di inviare la richiesta vale la pena verificare in app a che punto sei del ciclo e quando è attesa la prossima liquidazione, perché aspettare qualche giorno può fare differenza.
Le condizioni economiche del conto, compresa la durata del periodo promozionale e la percentuale applicata dopo, sono cambiate più volte nel corso del 2026 e vanno lette sul foglio informativo aggiornato prima di prendere qualsiasi decisione.
Se hai un Deposito Flessibile, fermati un attimo
È l’errore più costoso che si possa fare su BBVA, e il motivo per cui questo articolo mette il deposito prima della procedura.
Il Deposito Flessibile viene presentato come vincolato ma svincolabile in anticipo senza penali sul capitale. La parte che sta scritta più in basso, nelle FAQ e nel foglio informativo, è che lo svincolo anticipato non è indolore sugli interessi. Sulle durate più brevi il rendimento riconosciuto in caso di svincolo anticipato è pari a zero, mentre sulle durate più lunghe viene riconosciuta una percentuale ridotta, molto distante dal tasso contrattuale.
In pratica il capitale torna indietro tutto, gli interessi maturati possono evaporare completamente. Chi chiude il conto corrente senza accorgersi di avere un deposito ancora vincolato rischia di buttare via mesi di rendimento per una questione di tempistica.
C’è anche una discordanza da conoscere. Sul sito ufficiale la percentuale riconosciuta in caso di svincolo anticipato compare con valori diversi a seconda della pagina che si legge: il footer legale di una pagina prodotto riporta un numero, le FAQ della stessa pagina e il foglio informativo ne riportano un altro, più basso. Il documento che fa fede è il foglio informativo, non il testo promozionale. Prima di svincolare, scaricalo e leggi la tabella dello svincolo anticipato per la tua durata specifica.
Da sapere anche che il deposito prevede versamento unico e non è cointestabile, quindi non esistono soluzioni intermedie tipo svuotarlo parzialmente per lasciarlo aperto.
La stessa logica vale per il Salvadanaio Digitale. Tra i requisiti che la banca indica per poter chiudere il conto ci sono infatti il non avere un saldo negativo, l’aver chiuso i pagamenti in sospeso e il non avere Salvadanaio Digitale o depositi ancora attivi. Sono tre condizioni preliminari, non passaggi successivi: finché anche una sola resta aperta, la richiesta non viene lavorata.
Come si chiude il conto BBVA
Chiarite le due verifiche di cui sopra, la procedura è semplice e si svolge interamente a distanza, perché in Italia BBVA non ha sportelli.
- Apri il conto nuovo e verifica che l’IBAN sia operativo, perché ti serve per ricevere il saldo residuo.
- Chiudi o lascia scadere il Deposito Flessibile se ne hai uno, dopo aver letto la tabella dello svincolo.
- Sposta accrediti e domiciliazioni, oppure chiedi la portabilità alla nuova banca.
- Azzera la carta di credito e attendi che i movimenti in sospeso siano contabilizzati, incluse eventuali rate ancora in corso.
- Contatta il servizio clienti chiedendo espressamente l’estinzione del rapporto e indicando l’IBAN su cui trasferire il saldo. Il canale più usato è il numero verde dedicato, affiancato da un numero per chi chiama dall’estero; in alternativa si può inviare il modulo di recesso firmato via PEC o raccomandata A/R.
- Scarica la documentazione, estratti conto e certificazione degli interessi, prima che l’accesso venga disattivato.
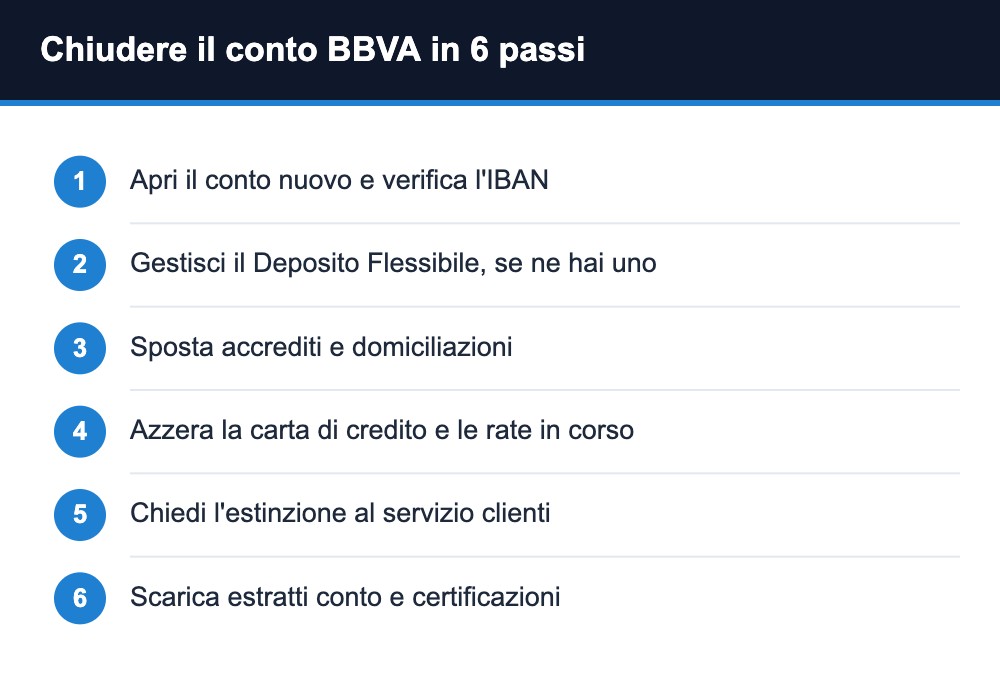
Il punto quattro merita attenzione se hai usato il rimborso a rate della carta di credito. Le rate in corso sono un debito che sopravvive alla volontà di chiudere: finché non sono estinte, la pratica non si completa.
La carta di credito BBVA e il canone del secondo anno
Una parte di chi cerca come chiudere il conto lo fa in realtà per un motivo preciso: evitare il canone della carta di credito, che è gratuita il primo anno e diventa a pagamento dal secondo.
Se è il tuo caso, sappi che esistono vie alternative alla chiusura. Il canone si riduce o si azzera al raggiungimento di soglie di spesa annua, e si azzera anche effettuando almeno un rimborso a rate nel corso dell’anno, a prescindere dall’importo. Quest’ultima condizione è quella meno raccontata e la più facile da soddisfare.
Resta il fatto che rateizzare comporta interessi, quindi la convenienza va calcolata: risparmiare il canone pagando più interessi di quanto valga il canone stesso non è un affare. Gli importi esatti e le soglie in vigore vanno verificati sul sito ufficiale, perché sono stati aggiornati durante il 2026.
Cosa succede alla garanzia dei depositi
È una domanda legittima quando si chiude un conto di una banca estera, e vale la pena rispondere anche se non cambia la procedura.
BBVA è un gruppo bancario spagnolo, quindi la tutela dei depositi non passa dal Fondo Interbancario di Tutela dei Depositi italiano ma dal fondo di garanzia spagnolo, con il massimale europeo di 100.000 euro per depositante, cumulativo su tutti i rapporti detenuti presso lo stesso istituto. Alla chiusura la questione si estingue da sé, ma è utile saperlo se stai valutando dove spostare somme importanti.
Conto cointestato
La regola è quella generale del sistema bancario italiano. Con firma disgiunta la richiesta di recesso può essere presentata da un solo intestatario, che ha comunque il dovere di informare gli altri. Con firma congiunta serve la volontà di tutti gli intestatari. Il saldo residuo viene trasferito secondo le indicazioni fornite nella richiesta, e in assenza di accordo la pratica resta ferma.
Conviene chiudere o basta smettere di usarlo
Dato che il conto BBVA non ha canone mensile, tenerlo aperto e inattivo non genera lo stesso costo che avresti con una banca tradizionale. La spesa residua è sostanzialmente l’imposta di bollo, dovuta solo al superamento della soglia di giacenza media prevista dalla normativa.
Questo cambia il calcolo rispetto ad altre banche. Se il motivo per cui vuoi chiudere è che la remunerazione promozionale è finita e non ti interessa più, puoi semplicemente svuotare il conto e lasciarlo dormiente a costo quasi nullo, tenendolo come conto secondario. Se invece vuoi chiudere per principio, per non avere rapporti aperti che non usi, o perché stai razionalizzando le tue posizioni bancarie, allora la chiusura ha senso e non ti costa niente.
Se cerchi un quadro completo del conto prima di decidere, trovi tutto nella nostra recensione completa di BBVA con le opinioni dei clienti, dove analizziamo remunerazione, carta, assistenza e i punti critici segnalati su Trustpilot.
Se è la banca a chiudere il conto a te
C’è una parte di chi cerca informazioni sulla chiusura del conto BBVA che non ha deciso niente: si è vista chiudere o bloccare il rapporto dalla banca, spesso senza un preavviso comprensibile, e sta cercando di capire cosa è successo.
Dal punto di vista giuridico il conto corrente è un contratto a tempo indeterminato, e questo significa che anche la banca può recedere, non solo il cliente. Il recesso della banca deve rispettare i termini di preavviso previsti dal contratto, che per i rapporti a tempo indeterminato sono generalmente più lunghi di quelli concessi al cliente. Esistono però situazioni in cui l’operatività viene sospesa in via cautelare e in tempi molto brevi, tipicamente legate agli obblighi antiriciclaggio e alle verifiche sull’origine dei fondi.
Se ti trovi in questa situazione, la prima cosa da fare è chiedere per iscritto le motivazioni e i termini, conservando ogni risposta. La seconda è verificare che il saldo ti venga messo a disposizione: il blocco dell’operatività non estingue il tuo credito verso la banca. Se la risposta non arriva o non è soddisfacente, il passo successivo è il reclamo formale all’ufficio dedicato e, in caso di esito negativo, il ricorso all’Arbitro Bancario Finanziario.
Modulo chiusura conto BBVA: come formalizzare la richiesta
Se preferisci non passare dal telefono, la richiesta si può formalizzare con un modulo di recesso firmato, accompagnato dalla copia del documento d’identità e dall’indicazione dell’IBAN su cui trasferire il saldo, inviato via PEC o raccomandata A/R. È anche la strada che lascia una traccia documentale, cosa che la telefonata non fa.
Cosa dicono le esperienze di chi ha chiuso
Dai commenti dei clienti emerge un pattern abbastanza costante, e riguarda più l’assistenza che la procedura.
Il prodotto in sé raccoglie giudizi buoni, con una valutazione media alta su Trustpilot e apprezzamenti soprattutto sulla velocità di apertura e sull’app. Il punto debole ricorrente nelle recensioni negative è il supporto: tempi di risposta e blocchi operativi improvvisi sono i temi che tornano più spesso. È esattamente l’area che tocchi quando chiedi una chiusura, perché la richiesta passa dall’assistenza e non da un modulo automatico.
La conseguenza pratica è una sola. Metti per iscritto la richiesta, conserva la conversazione in chat o l’email, e annota la data in cui l’hai presentata. Se la pratica si allunga, avere una data documentata è l’unica cosa che ti mette in condizione di contestare eventuali competenze addebitate dopo.
Su ProMarketer abbiamo scritto la stessa guida, con le regole specifiche di ogni banca, anche per chi deve chiudere un conto UniCredit, buddybank, Fineco, BancoPosta, BPER o N26.
Domande frequenti sulla chiusura del conto BBVA
Quanto costa chiudere il conto BBVA?
Non costa nulla. Nessuna banca operante in Italia può applicare penali o spese di estinzione su un conto corrente. Restano dovute solo l’imposta di bollo maturata e gli eventuali interessi passivi.
Come si chiude il conto BBVA senza filiali?
La richiesta si presenta dai canali a distanza. La via più diretta è il servizio clienti telefonico, con un numero verde per chi chiama dall’Italia e un numero dedicato dall’estero; in alternativa si invia il modulo di recesso firmato via PEC o raccomandata A/R. La nuova banca può anche gestire tutto con il trasferimento dei servizi di pagamento.
Se chiudo il conto perdo gli interessi maturati?
Gli interessi già liquidati restano acquisiti. Quelli maturati e non ancora liquidati seguono quanto previsto dal contratto per il conguaglio finale, quindi conviene verificare in app a che punto sei del ciclo di liquidazione prima di inviare la richiesta.
Cosa succede al Deposito Flessibile se chiudo il conto?
Va chiuso prima. Lo svincolo anticipato non prevede penali sul capitale, ma riduce fortemente o azzera il rendimento a seconda della durata sottoscritta. La tabella che fa fede è quella del foglio informativo, che su questo punto riporta valori più bassi rispetto ad alcuni testi promozionali sul sito.
Posso chiudere il conto se ho rate della carta di credito in corso?
No, finché il debito rateale non è estinto la chiusura non si completa. Le rate in corso vanno saldate o portate a termine prima che il rapporto possa essere chiuso.
Conviene chiudere o lasciare il conto inattivo?
Dato che il conto non prevede canone mensile, lasciarlo dormiente con saldo basso ha un costo quasi nullo. La chiusura ha senso se vuoi razionalizzare i rapporti aperti o se non intendi più usare la banca, non per un motivo di costo.
Quanto tempo serve per chiudere il conto BBVA?
Se stai trasferendo i servizi a un’altra banca il termine massimo di legge è di 12 giorni lavorativi. Una chiusura diretta dipende da cosa è collegato al rapporto: deposito, carta di credito e rate in corso allungano i tempi.
In sintesi
Chiudere il conto BBVA è gratuito e si fa interamente a distanza, ma l’ordine delle operazioni conta più della procedura. Controlla a che punto sei del periodo promozionale, chiudi o lascia scadere il Deposito Flessibile dopo aver letto la tabella dello svincolo anticipato sul foglio informativo, estingui eventuali rate della carta, e solo a quel punto chiedi l’estinzione all’assistenza mettendo tutto per iscritto. Trattandosi di condizioni che sono cambiate più volte nel 2026, verifica sempre i documenti ufficiali aggiornati prima di procedere.
Disclaimer: questo contenuto ha finalità puramente informative e non rappresenta consulenza finanziaria, fiscale o di investimento. Le condizioni economiche dei conti correnti e dei prodotti di deposito citati possono cambiare nel tempo e vanno sempre verificate sui documenti ufficiali della banca, in particolare sul foglio informativo aggiornato, prima di assumere qualsiasi decisione.
