
BBVA è la banca digitale del secondo gruppo bancario spagnolo, e in Italia gioca una carta precisa: conto e carta a 0€ con il 4% lordo sulle somme che tieni sul conto. Qui vediamo com’è fatta, quanto costa davvero, se BBVA è sicuro e come funziona l’offerta su remunerazione e cashback. Il bello è far rendere la liquidità senza vincoli, con gli interessi accreditati ogni mese.
In due parole: è il conto giusto per chi vuole un posto a zero spese dove i soldi rendono, con IBAN italiano e tasse gestite in automatico. Il limite? Niente filiali, è tutto digitale.
Se ti interessa vincolare una parte dei risparmi, abbiamo dedicato una guida al conto deposito BBVA con tassi per durata e simulazione netta.
Se stai valutando anche la carta di credito, i costi reali e i requisiti li abbiamo raccolti nella guida alla carta di credito BBVA.
Che banca è BBVA?
BBVA è il secondo gruppo bancario spagnolo, presente in più di 30 Paesi e con oltre un secolo di storia alle spalle. In Italia funziona come banca digitale, con sede a Milano e tutto online: niente sportelli, gestisci da app e sito. Non è una prepagata, è una banca vera, con conto corrente, IBAN italiano e carta di debito.
Il suo posizionamento è chiaro: un conto a zero spese che punta a far rendere la liquidità. È per chi vuole tenere i soldi su un conto che paga interessi, senza rinunciare alle funzioni di un conto normale per stipendio, bollette e pagamenti.
La nostra esperienza diretta
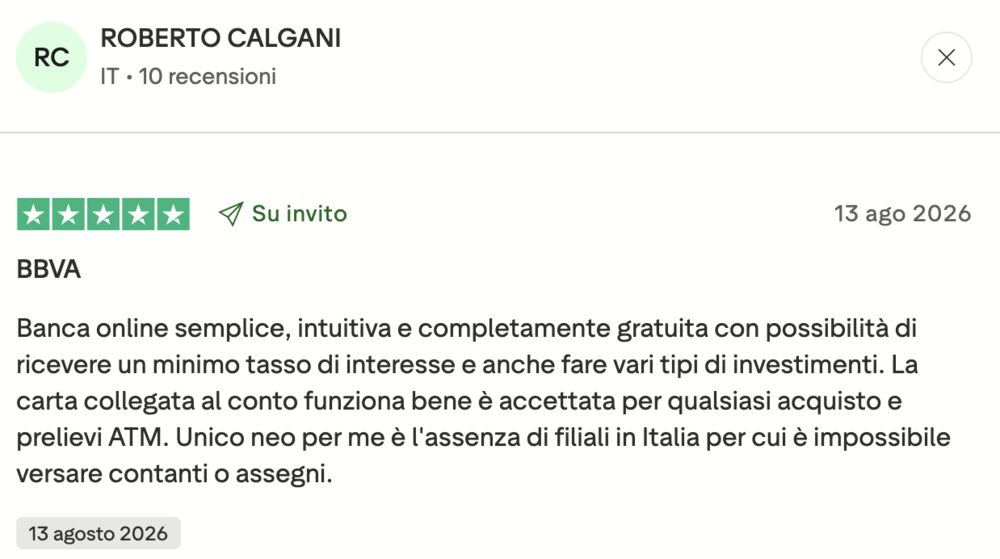
Quello che rende BBVA diversa dalle altre fintech è la combinazione tra IBAN italiano e ruolo di sostituto d’imposta: gli interessi sono già tassati in automatico, quindi a fine anno non devi dichiarare nulla per la remunerazione del conto. È un dettaglio che fa risparmiare tempo rispetto a chi opera in regime dichiarativo. L’altra faccia della medaglia: essendo solo digitale, contanti e assegni non li versi, e se ti serve uno sportello fisico qui non lo trovi.
Come funziona il conto BBVA
Il conto BBVA si gestisce da app e home banking: apri online, fai la verifica dell’identità e ottieni IBAN italiano e carta di debito. Da lì in poi fai bonifici, paghi le utenze, usi il contactless e tieni d’occhio le spese, con la remunerazione sul saldo che ti arriva sul conto ogni mese.
IBAN italiano e tassazione automatica
L’IBAN italiano è uno dei punti forti. Con un IBAN IT ci accrediti stipendio e pensione INPS senza intoppi e domicili le utenze come con qualsiasi banca italiana. In più BBVA fa da sostituto d’imposta: le tasse sugli interessi le trattiene lei, quindi tu non dichiari nulla per la remunerazione del conto. È una bella differenza rispetto agli strumenti esteri in regime dichiarativo.
Carta BBVA e cashback
La carta BBVA è una carta di debito inclusa gratis nel conto, per acquisti in negozio, online e prelievi. Va col contactless e coi wallet Apple Pay e Google Pay. Nei primi mesi l’offerta aggiunge anche un cashback sugli acquisti con la carta, che si somma alla remunerazione sul saldo. Se confronti i conti con carta inclusa, guarda anche la carta Trade Republic.
Conto BBVA: l’offerta sulla remunerazione
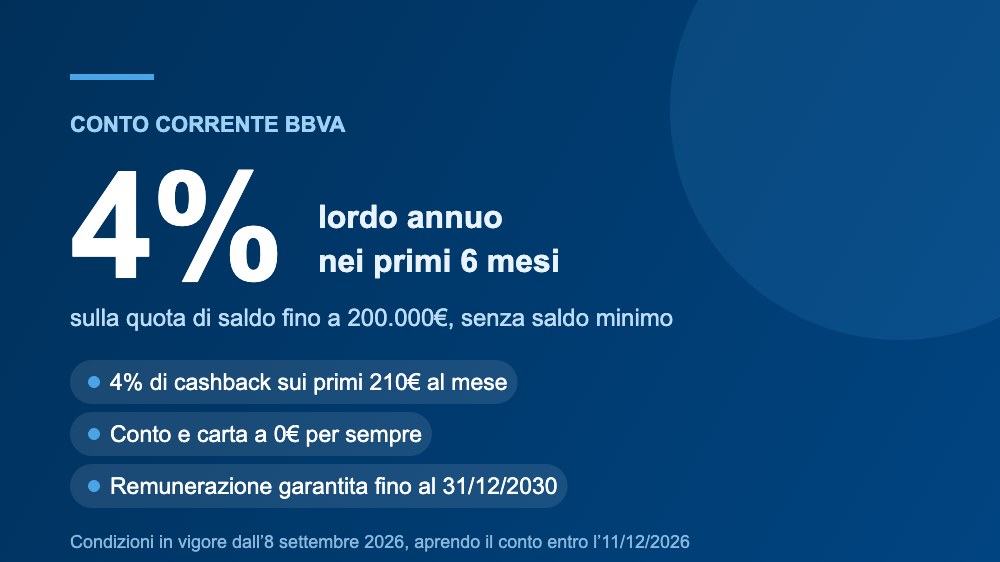
Il cuore dell’offerta è il 4% lordo sul saldo. Nei primi 6 mesi prendi il 4% più il cashback con la carta, senza condizioni strane. Il cashback però si applica al 4% sui primi 210€ di spesa di ogni mese, quindi il rimborso si ferma a 8,40€ mensili, poco più di 50€ in sei mesi. Finiti i 6 mesi la remunerazione resta garantita fino al 31 dicembre 2030, con interessi accreditati ogni mese e calcolati fino a un milione di euro. Tutto questo senza obbligo di stipendio, senza saldo minimo e senza vincoli di permanenza.
È interessante per chi tiene liquidità ferma e vuole farla rendere senza bloccarla in un deposito vincolato. Ricorda che la remunerazione è lorda, quindi tassata, ma ci pensa BBVA in automatico come sostituto d’imposta. Per un confronto con altri strumenti che pagano sulla liquidità, leggi la guida agli interessi di Scalable Capital.
Costi del conto BBVA

BBVA nasce come conto a zero spese: le voci di costo sono ridotte all’osso. Ecco il riepilogo.
Controlla sempre le condizioni aggiornate sul sito ufficiale, soprattutto su prelievi e operazioni meno comuni. Essendo una banca solo digitale, contanti e assegni non si versano.
BBVA è sicuro?

Sì, BBVA è sicuro. In Italia opera come banca regolamentata, con sede a Milano e sotto la vigilanza della Banca d’Italia, ed è parte di uno dei maggiori gruppi bancari europei. La succursale italiana aderisce allo schema spagnolo di garanzia dei depositi, che tutela le somme fino a 100.000€ a intestatario tramite il Fondo de Garantía de Depósitos.
Sul piano tecnico ci sono le misure standard dell’home banking, dall’autenticazione forte alle notifiche sulle operazioni. La solidità del gruppo e la garanzia sui depositi lo rendono adatto anche a chi vuole parcheggiare cifre importanti per sfruttare la remunerazione, sempre entro i limiti di tutela.
Come aprire il conto BBVA
Si fa tutto online, in poco tempo. Ecco i passaggi:
- Apri il link ufficiale BBVA per accedere all’offerta dedicata.
- Inserisci i dati e l’email per avviare la richiesta.
- Fai la verifica dell’identità con un documento valido.
- Attiva il conto con IBAN italiano e ricevi la carta di debito.
- Deposita la liquidità per iniziare a maturare la remunerazione mensile.
Se invece stai pensando di andartene, abbiamo raccolto in una guida separata come chiudere il conto BBVA, con i controlli da fare su Deposito Flessibile, carta di credito e periodo promozionale.
BBVA: pro e contro
Pro e contro principali, dall’offerta e dalle opinioni degli utenti.
Recensioni BBVA su Trustpilot, cosa dicono i clienti
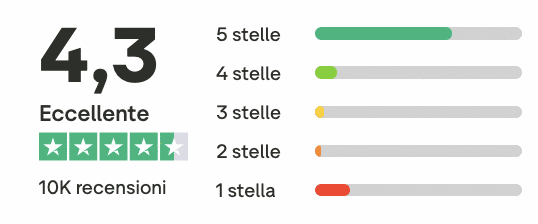
Su Trustpilot BBVA Italia ha un punteggio di 4,3 su 5, giudizio “Eccellente”, con oltre 10.000 recensioni raccolte. Per una banca al 100% digitale è un dato sopra la media del settore in Italia, dove molti istituti tradizionali restano sotto le 2 stelle.
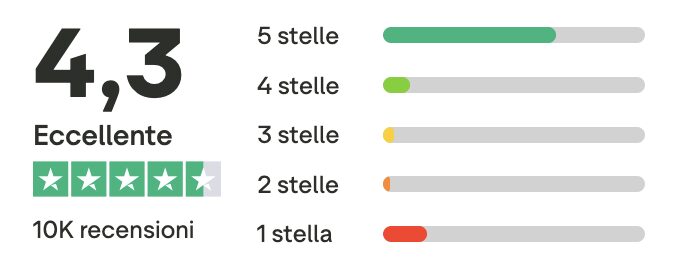
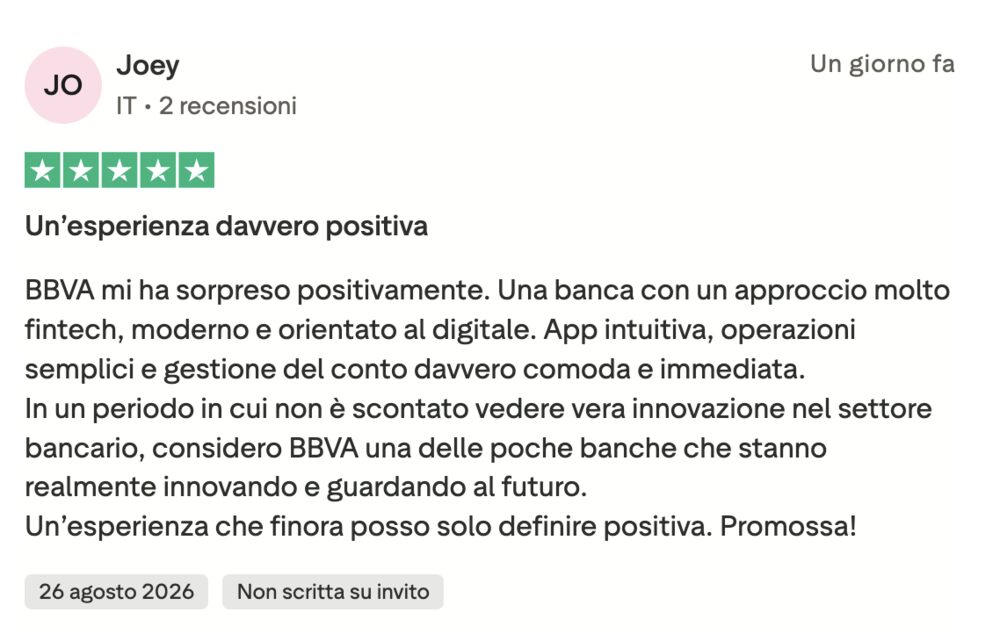
Le recensioni positive tornano quasi sempre sugli stessi tre punti, e cioè l’apertura del conto in pochi minuti, l’app semplice e gli interessi accreditati ogni mese.
«App intuitiva, operazioni semplici e gestione del conto davvero comoda e immediata.»
Joey, Trustpilot, agosto 2026
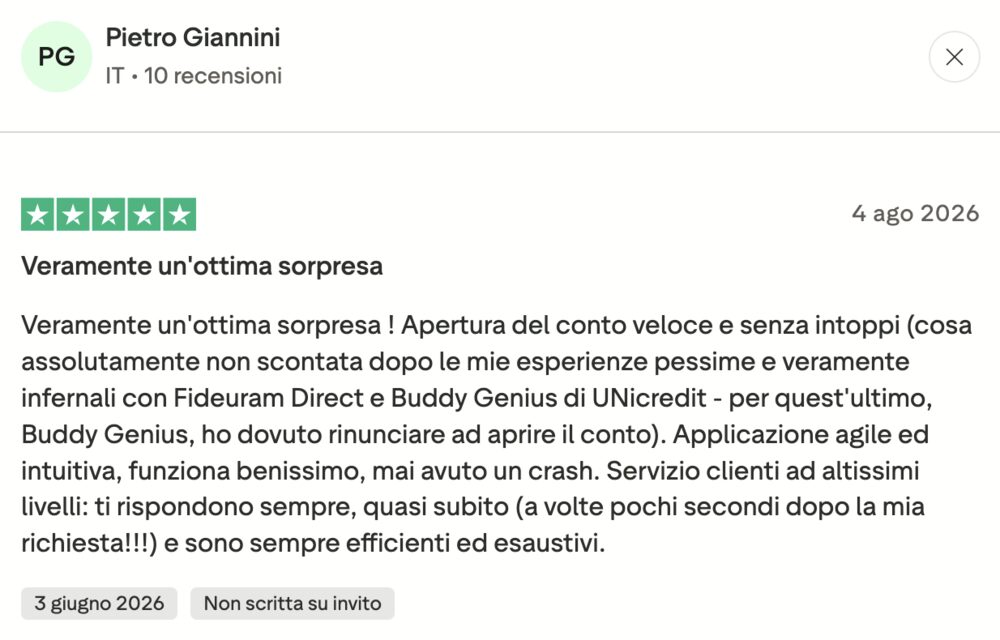
«Sono bastati non esagero meno di 5 minuti per aprire il conto.»
Pietro, Trustpilot, agosto 2026
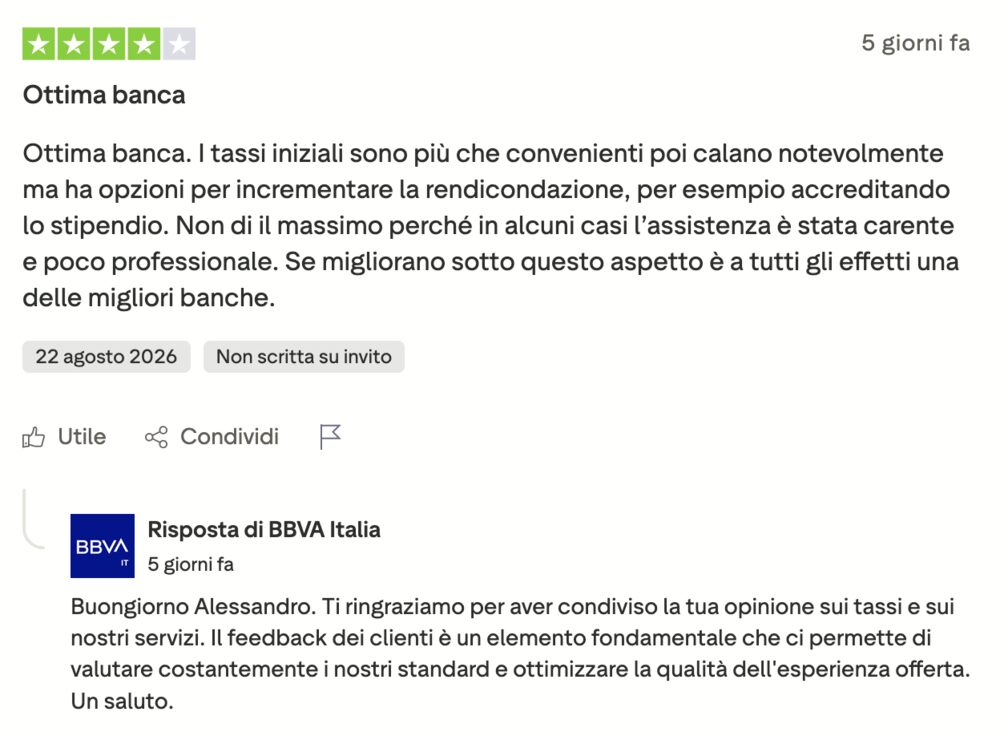
«I tassi iniziali sono più che convenienti poi calano notevolmente, ma ha opzioni per incrementare la remunerazione, per esempio accreditando lo stipendio.»
Alessandro S., Trustpilot, agosto 2026
Cosa dicono le recensioni negative su BBVA
Le critiche invece non riguardano quasi mai costi o interessi. Si concentrano sull’assistenza clienti e sui blocchi improvvisi di carta o servizi.
«Ottima per i costi scandalosa per il servizio […] mi ha bloccato l’operatività per il pagamento della bolletta.»
Fabio, Trustpilot, agosto 2026
Le storie che tornano più spesso tra le recensioni negative parlano di tempi di apertura più lunghi del previsto, di qualche errore dell’app e di un servizio clienti che risponde con lentezza quando il problema è serio. Ne abbiamo salvate due a titolo di esempio, insieme a una recensione a 3 stelle più equilibrata sull’app.
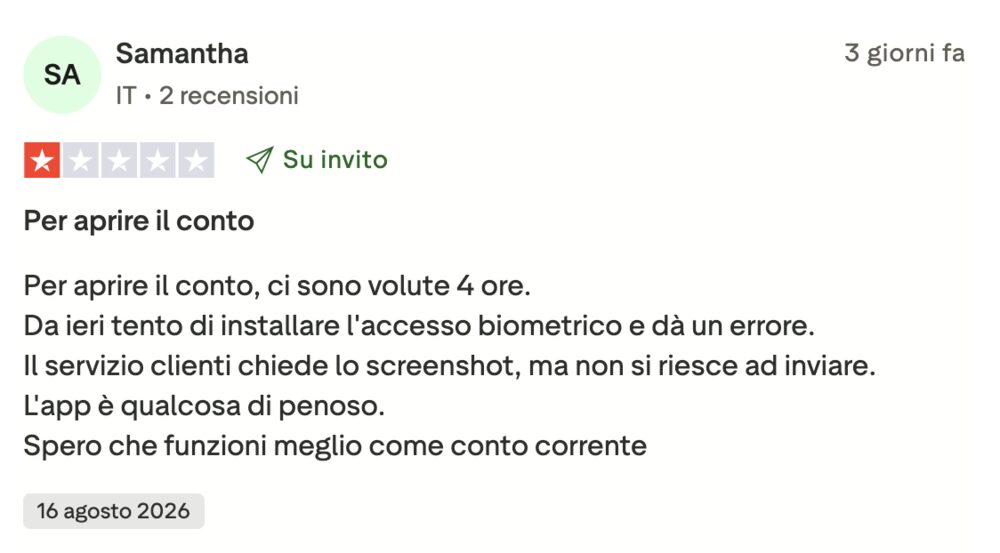
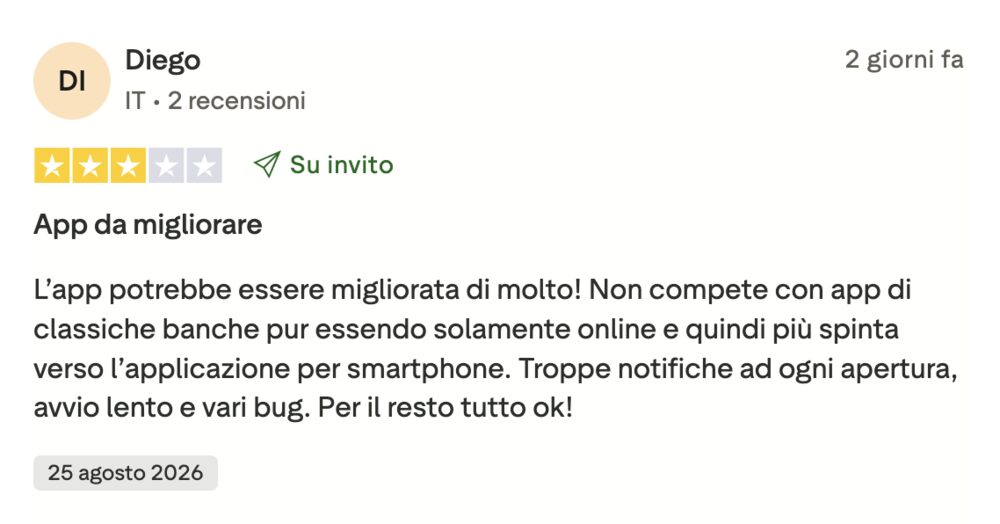
Leggendo decine di recensioni il quadro è coerente. Il prodotto convince, tra conto, remunerazione e app, mentre il punto debole è il supporto quando qualcosa si inceppa. Se poter parlare con una filiale per te è irrinunciabile, questa resta la differenza vera con una banca tradizionale.
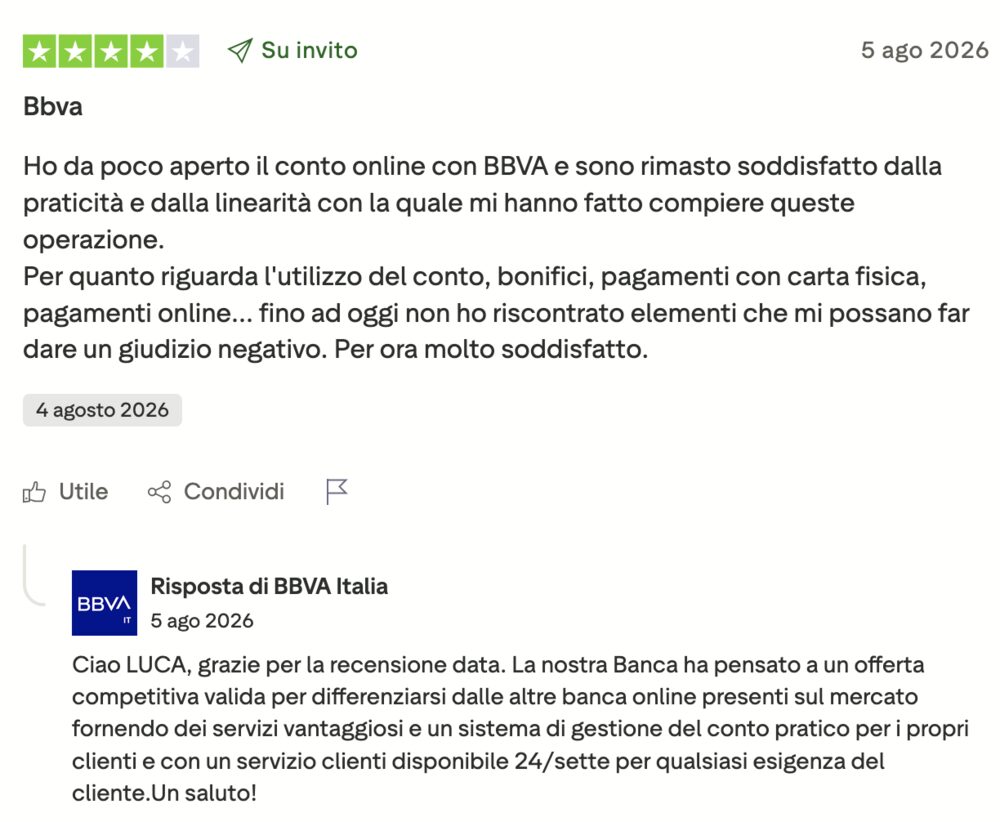
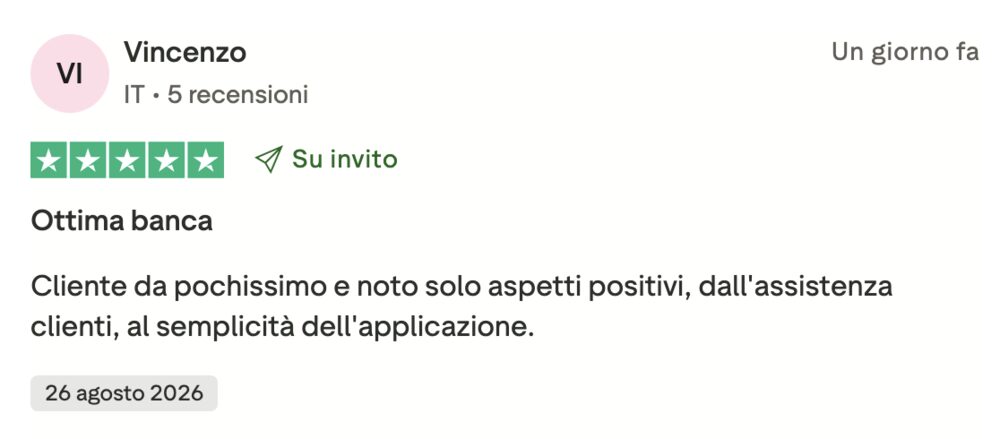
Non mancano comunque clienti pienamente soddisfatti anche dell’assistenza:
Opinioni su BBVA, cosa ne pensiamo
Per noi BBVA è oggi uno dei conti più interessanti per chi vuole far rendere la liquidità senza complicarsi la vita. Quello che convince è la formula: conto e carta a zero spese, remunerazione sul saldo e interessi ogni mese, senza obbligo di stipendio o vincoli. Per chi tiene una somma ferma sul conto, è un modo facile per non lasciarla a dormire.
Non ci siamo fermati a Trustpilot. Su r/ItaliaPersonalFinance il thread “Dopo i 6 mesi avete tenuto BBVA?” racconta il punto di vista di chi il conto lo usa da tempo: remunerazione apprezzata, app giudicata migliorabile e qualche dubbio sull’uso come conto principale.
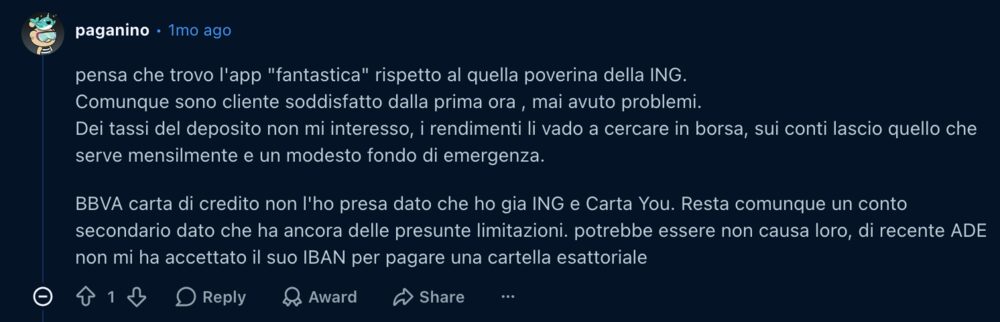
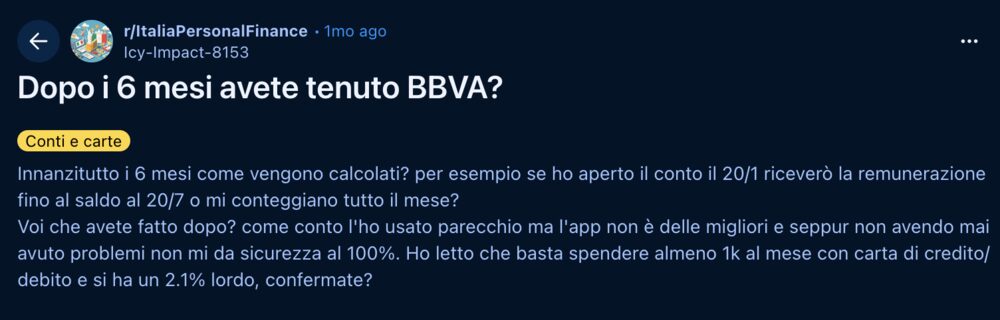
Il punto a cui fare attenzione è la durata: il 4% pieno è dei primi mesi, mentre la remunerazione successiva, pur garantita per un periodo definito, va verificata nelle condizioni aggiornate. Lo vediamo come un ottimo conto parcheggio remunerato e per la gestione di tutti i giorni, da usare conoscendo bene le tempistiche della promo. In sintesi: promosso per chi cerca rendimento sulla liquidità con la solidità di una grande banca.
Domande frequenti su BBVA
BBVA è sicuro?
Sì. In Italia opera come banca regolamentata con sede a Milano, sotto la vigilanza della Banca d’Italia, e fa parte di un grande gruppo bancario europeo. I depositi sono tutelati fino a 100.000€ a intestatario tramite lo schema spagnolo di garanzia dei depositi.
Come funziona la remunerazione del 4% di BBVA?
Nei primi 6 mesi prendi il 4% lordo sul saldo più il cashback con la carta. Dopo, la remunerazione resta garantita fino al 31/12/2030, con interessi accreditati ogni mese e calcolati fino a 1 milione di euro, senza vincoli di permanenza.
Il conto BBVA ha l’IBAN italiano?
Sì. Con l’IBAN italiano ci accrediti stipendio e pensione INPS, domicili le utenze e lo usi come un normale conto corrente. Le tasse sugli interessi le gestisce BBVA come sostituto d’imposta.
Quanto costa il conto BBVA?
Conto e carta di debito sono a 0€, senza canone e senza saldo minimo. I bonifici SEPA online sono in genere gratuiti. Controlla sul sito ufficiale le condizioni aggiornate per prelievi e operazioni particolari.
BBVA ha filiali fisiche in Italia?
No, in Italia BBVA è una banca solo digitale: niente filiali e niente versamento di contanti o assegni. Tutto si gestisce da app e home banking, con assistenza da remoto.
Devo accreditare lo stipendio per avere il 4%?
No. L’offerta non richiede l’accredito dello stipendio né un saldo minimo o vincoli di permanenza. Basta tenere liquidità sul conto, entro i limiti previsti dalla promozione.
Disclaimer: questo contenuto ha finalità informative e può contenere link affiliati, dai quali potremmo ricevere una commissione senza costi aggiuntivi per te. Non rappresenta consulenza finanziaria. La remunerazione indicata è lorda e soggetta a tassazione. Le condizioni, i tassi e le promozioni possono cambiare ed essere soggetti a termini specifici: verifica sempre le informazioni aggiornate sul sito ufficiale BBVA prima di aprire il conto.
Cerchi altre carte conto a zero spese? Leggi su ProMarketer la nostra analisi della carta Hype.
Leggi anche: recensione di Deblock e la recensione della carta Revolut.
